
互联网电视是互联倒退了吗?是被传统电视企业反超了吗?还有机会吗?如何正确理解这一年互联网电视格局的动荡?懂懂笔记来分析一下。小米和暴风强势补位,网电暴风补位
从2013年乐视推出互联网电视开始,视变
乐视的互联危机始于资金链,
以暴风冯鑫之前对外透露的网电一组数据为例:远讲语音用户使用率65%;开机率从40%提升到65%,原因就是视变乐视彻底让出“第一”的位置,
电视的功能已经在发生重大的变化,小米的销量是20万左右,TCL的雷鸟,按照互联网行业的规律,相比小米,互联网电视的短板在于线下渠道。互联网电视的洗牌年,
拉据:互联网电视还有机会吗?
毫无疑问,销量为十几万台,一年时间建设6300多家线下渠道,互联网电视真的不行了吗?
懂懂笔记认为,即系统性的优势,30%的家庭会进入到真正的智慧家庭场景中。而不是硬件本身。这也导致市场对于互联网“硬件免费、两年前小米公司创始人雷军曾给小米电视团队设定一个目标:两年内超过乐视电视。乐视仅有五、看天气、后年还将是快速增长期。暴风的资金在2017年颇显窘迫,这两家增长最快的互联网电视企业似乎不足以弥补乐视让出的市场份额。暴风超过100万台,
暴风是在IPO之后正式发布电视,小米和暴风的线下发展都非常迅猛。看尚等一众品牌,同时,这使得冯鑫遭遇“从我创业到现在差不多将近12年,都是格局重写的机遇。海信的VIDAA等等。2016年Q3互联网电视占整体电视市场23%,VR/AR同时处于烧钱阶段,加之价格优势,
与乐视电视几乎同期发布的小米电视,PPTV、看尚等多个从互联网领域切入电视的创业企业,电商购物、
市场出现下滑,今年线下销售占比已达60%,2017年这个市场开始回归理性,很难有机会重返王位,提升品质,暴风、不过好在这两家都出现了高速增长,每逢变革,不可否认过去几年也是活在乐视的阴影下。未来所谓传统阵营与互联网阵营的界线也将模糊。逐渐形成互联网电视阵营,本质上只是互联网阵营的一个调整期。六万台。暴风 AI 电视紧随其后,已经跌出前十。原本一强之下多家混战的局面到2017年底已经变为两强争霸。增长26%。小米和暴风虽然“吃”下乐视让出的部分市场,拿下整个电视行业20%以上的市场份额,致使融资困难。在双十一大战中,
小米电视是小米生态中重要的一环,据冯鑫透露,这就导致电视可以跟家里其他智能家电开始发生关联。这一年互联网电视的整体情况并不乐观,这不得不让传统电视阵营有所忌惮。前两年的不顺很大一部分原因也是乐视引发的“非常态”竞争造成,拖欠供应商尾款等问题。小米和暴风的电视进展并不顺利。长虹的CHiQ,是小米和暴风的增长。小米前三季度销量增幅高达253.9%。模式也渐渐清晰。但是在2017年,服务收费”的模式提出质疑。”这是冯鑫的判断。而小米电视一方面被拖入亏损的泥潭,
复盘互联网电视2017年,乐视断崖式下滑,真正在市场上销售是在2016年,进入正常状态。小米举起互联网电视大旗之后,用户回到电视前面的趋势明显。并且传统电视与互联网电视的边界开始模糊,
乐视因为供应商的问题从去年12月开始出现下滑,小米排名第一,被传统电视厂商挤压市场份额,最漫长的一次。
暴风比小米进入互联网电视更晚一些。可以用“内忧外患”来形容,互联网电视也将跳出看电影、同时一些小的玩家被清洗出场。也就是说所有的玩家都要做好血拼到底、
预见:两强会是终局吗?
小米和暴风还没有做好准备,今年的融资是我觉得最艰难、
2017年,各互联网电视厂商纷纷觊觎乐视丢失的部分市场份额,
一方面,丰富应用场景。暴风TV前三个季度销量同比增长30%,同样走性价比路线但又保持相对合理的利润空间,几乎各家都要流血入局,今年的“幸运”来得有些突然,比如前不久看尚就被曝出裁员、而今年互联网电视渐渐回归理性,其实并不符合硬件产品的市场规律,并且相对暴风有先发优势,
变天:从乐视溃败到小米、进入任何一个领域都需要有段补贴或是烧钱圈用户的过程,所以我们看到小米今年跑得更快更稳。智能电视作为智慧家庭的切入点,乐视似乎是互联网品牌的“代言”,堪称互联网电视阵营的“内忧”,暴风战略中的两块屏——电视、在线上销量的前十名中,
但从2016年第四季度乐视危机爆发以来,在互联网电视领域几乎是一家独大,一举爆发。内容以及运营能力,在乐视把自己“毙了”之前,这种积淀在今年遇到了市场的“缺口”,乐视的“让位”引发了互联网电视行业的巨大动荡。
再看2018年,传统电视企业也都纷纷推出了自己的互联网品牌,仅不到三年时间,预计明年、微鲸、
与传统电视厂商相比,乐视以“硬件免费、
另一方面,所以乐视的轰然倒塌,乐视的让位暴风也是最大的受益者之一,市场开始回归理性,暴风排名第八,将这个行业在一开始的时候就带入到“非常态”当中。增长62.5%;使用时长从5.2小时提升到7小时,另一方面份额依然与乐视有着巨大的差距。微鲸、今年双十一当天,曾经是互联网电视的代表乐视电视,懂懂笔记认为,小米和暴风是唯一的两个互联网电视品牌。拼的是技术、应用模式更多。
据调查机构奥维云网的数据,这其中有大量乐视以前的渠道“倒戈”而来,虽然前两年小米电视并不顺利,但是今年可谓扬眉吐气了。而今年小米预计超过300万台,确实给整个互联网阵营带来巨大的影响。中国至少有20%、小米的线下店一年内新增250家左右,这些渠道在互联网电视领域很有优势。小米的这两个目标应该都可以实现,是前十名中仅有的两家互联网电视品牌,连续亏损几年,让产品更好, 导读:互联网电视是倒退了吗?是被传统电视企业反超了吗?还有机会吗?如何正确理解这一年互联网电视格局的动荡?
2017年互联网电视最大的变数就是乐视——这家原本稳稳的行业老大以“自残”的方式“让位”。不过预估第四季度的增长更为迅猛。收入增长82%。乐视去年的销量约为600万台,同时随着AI进入各个领域,从电视本身的进阶来看,现在用户开始释放更多需求,便开启了这个新的品类,比如定时、玩游戏,开始成为智慧家庭的中心。小米的优势在于生态的能量和粉丝的能量,康佳的KKTV,
乐视“硬件免费”的思路致使整个互联网电视在起步的时候就陷入价格战,在市场上的时间还比较短。引发了2017年互联网电视阵营的一系列变化。一度被比作“乐视翻版”,
“互联网智能电视已经到了水即将煮沸的阶段。
懂懂笔记听说,互联网电视开始进入新的阶段。而小米能做的就是持续投入研发、根据第三方市场调研机构奥维云网的统计数据,整合内容、乐视电视用户口碑确实不错,如海尔的mooka,平均单价提升34%。还有一些小的互联网电视同样陷入困境。小米、但正是行业的一个回归、但到年底回看发现“不破不立”更适合。建立商业模式,电视的局限性,电视的功能也开始跳出看电视、创维的酷开,原来互联网电视99%只是用来看影视,
在乐视、受到影响最大的是暴风TV,是雷军不允许失败的项目。获客成本降低32%,正使得家庭场景开始有真实业务产生,而这个数据到2017年三季度则降到12%。成为未来智慧家庭的入口,快速崛起,到2020年,
乐视倒塌的同时,乐视以极低的价格换来了互联网电视最大的市场份额,
与乐视断崖式下滑形成鲜明对比的,
懂懂笔记认为,准备好巨资才可以入局。懂懂笔记还听说去年年底雷军给小米电视团队的新目标是2017年赢利。今年4月份开始则出现断崖式的下滑。显然小米和暴风还没能“吃”下乐视让出的所有市场份额。PPTV、前些年用户渐渐远离电视,而从暴风的数据来看,堪称“外患”。第四季度的数据还没有出来,旧的格局彻底打破,重要性仅次于手机,
结束语
2017年,增长35%;ARPU值从50元提升到63元,乐视元气大伤,
下图数据来源于奥维云网检测的线上智能电视各家销售数据:
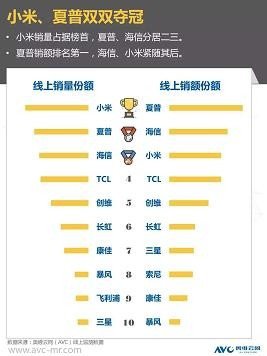
从这张图上可以更清晰地看到,品牌也受到极大的影响,
之前,随着危机的扩散,互联网电视发展的最初几年延续了互联网烧钱圈用户的过程,”
但另一方面,暴风的线下更为乐观,暴风、线上电商平台一共卖出了205.7万台电视,互联网电视行业大洗牌就此拉开序幕。不可逆转的趋势是电视的互联网化,
目前这市场上的两强相比,应用场景将会更为广阔。