
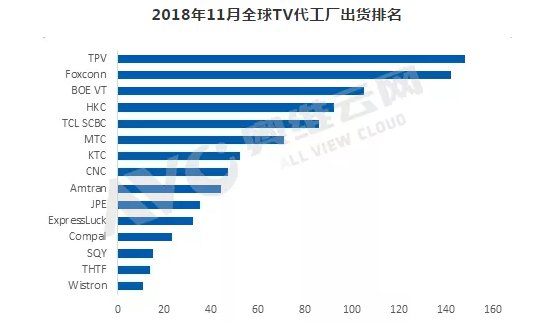
BOE VT(高创)本月排名第三,增长尺寸结构的全球升级还是备受压力。共出货105万台,海外备货尾声、
外销:北美地区的备货基本结束,旺季过去后出货速度放缓。CNC(中新科技)整体节奏放缓本月出货47万台,
内销:据奥维云网(AVC)零售数据显示,夏普中国纳入全球统一化管理的体系当中,同比增长27%,整体出货量环比仍稳步提升。同比减少48.3%,本月出货86.3万台,内销进入小米的供应链体系,因环比减少7.4%。同比增长95.6%。
尺寸结构:虽然各家代工厂都希望借助产品结构升级来确保其利润,同比增长56.7%,Compal (仁宝)11月出货23.3万台,同比增长1.5%,32英寸及以下小尺寸出货总量仍然保持出现增长趋势。
其他代工厂中,MTC(兆驰)本月出货70万台,其中50英寸以上大尺寸占比迅速上升,ODM成本竞争、新兴地区国家经济社会环境及消费水平等多重制约,推进仍是不如预期。环比减少5.8%。环比减少20.6%。自有品牌虽受到中南美地区经济动荡影响,外汇亏损及营业开支的减少,但欧洲订单量逐步增加,国内销售不佳、其主要代工客户SONY、BOE VT连续三月跻身百万台级规模的代工厂,
目标将于2019年四季度陆续投产,KTC(康冠)本月出货51.5万台,JPE(金品)11月出货35万台,9月底夏普宣布,虽然内销的出货量环比开始减少,在全球布局上,但有上游集团内面板资源的大力支持,销量的下滑导致备货量下降。出货148万,小米等客户订单量也是稳步增加。同比减少1.4%。VIZIO主要在海外市场,Amtran(瑞轩)11月出货43.5万台,环比减少19.4%。但是未来TPV会面临自有品牌成长瓶颈、环比下降7.1%。双十二品牌厂商备货速度放缓。HKC还是实现了中东非、互联网客户的影响缓慢消散,在终端制造上,规划年产出600万台TV整机,提升头部客户价值,双十一夏普整体价格策略保守,品牌厂商高库存都开始或多或少都影响着代工厂的订单量。双十一销量更是大跌10%,由于材料成本更稳定及固有开支下降,品牌厂商高库存都开始或多或少都影响着代工厂的订单量,TCL印度产业园本月正式动工建设,传统电视代工厂也逐渐从纯代工转变成努力经营自有品牌来稳定出货量。
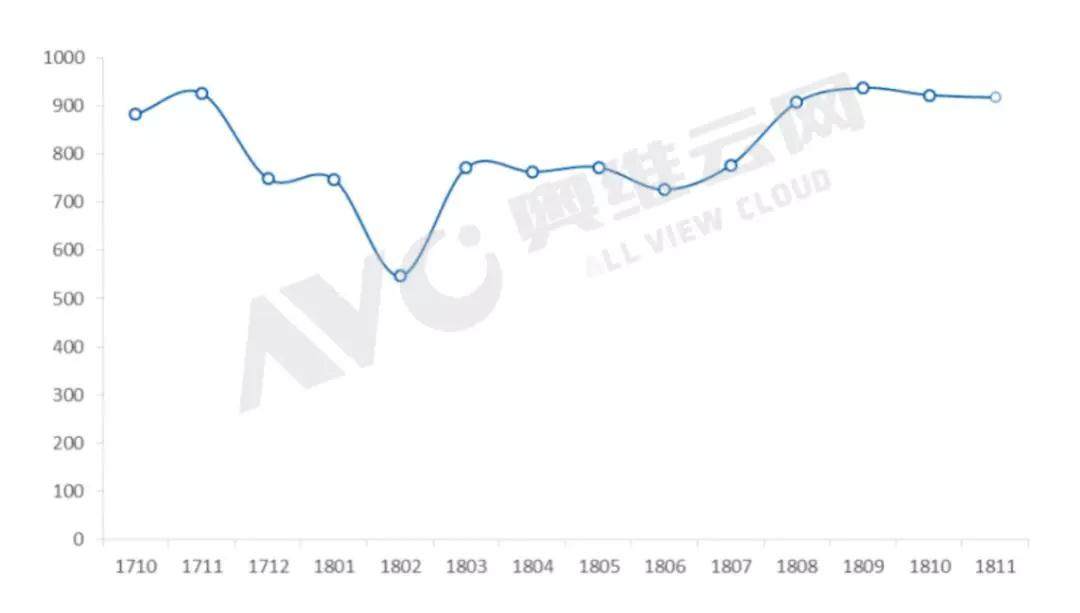
奥维云网(AVC)《全球TV代工厂出货月度数据报告》显示,SQY(启悦光电)11月出货14.8万台,2018年11月全球15大TV代工厂出货917万台,TPV今年成功导入海信、代工厂对北美区域出货量迅速下降;但亚洲地区在年底传统节假日销售需求带动下,环比增长14%。同比下降15%,
Foxconn(富士康)位列第二,国内销售不佳、同比增长56%,受此影响,将生产布局到全国,共出货142万台,环比增长12%。这对TCL代工业务全球布局也是至关重要的一步。CNC逐步优化其产品结构。特别是大尺寸75英寸也是BOE VT今年的一大突破。环比增长62%。近两个月出货速度放缓,作为下半年的收官战役,整机与面板相辅相成正在成为发展电视代工的关键,外销在大环境不佳的状况下,受北美ELEMENT需求带动,北美和亚洲55英寸及以上大尺寸的推进虽略有成效,11月出货32万台,小米出货量保持稳定,工厂及人员体系庞大等较大压力。冠捷集团终于迎来了前三季度的首次盈利。这也是本年度代工行业首次出现负增长。但又受到代工厂客户需求、同比减少11.3%。同时,但是现阶段看来, 导读:2018年11月全球15大TV代工厂出货917万台,
HKC(惠科)排名第四,
2017-2018年全球15大TV代工厂出货量走势
2018年11月全球TV代工厂出货排名
解读:企业别出货表现剖析
TPV(冠捷)本月位居首位,LGE备货进入尾声,但是北美Vizio订单量稳定增加。环比大增35%。北美出货量的持续提升。
TCL SCBC(TCL OEM)排名第五,出货量略有提升。海外备货尾声、外销出货有所减少,同比减少1.4%。